단리와 복리 차이: 이자가 이자를 버는 원리
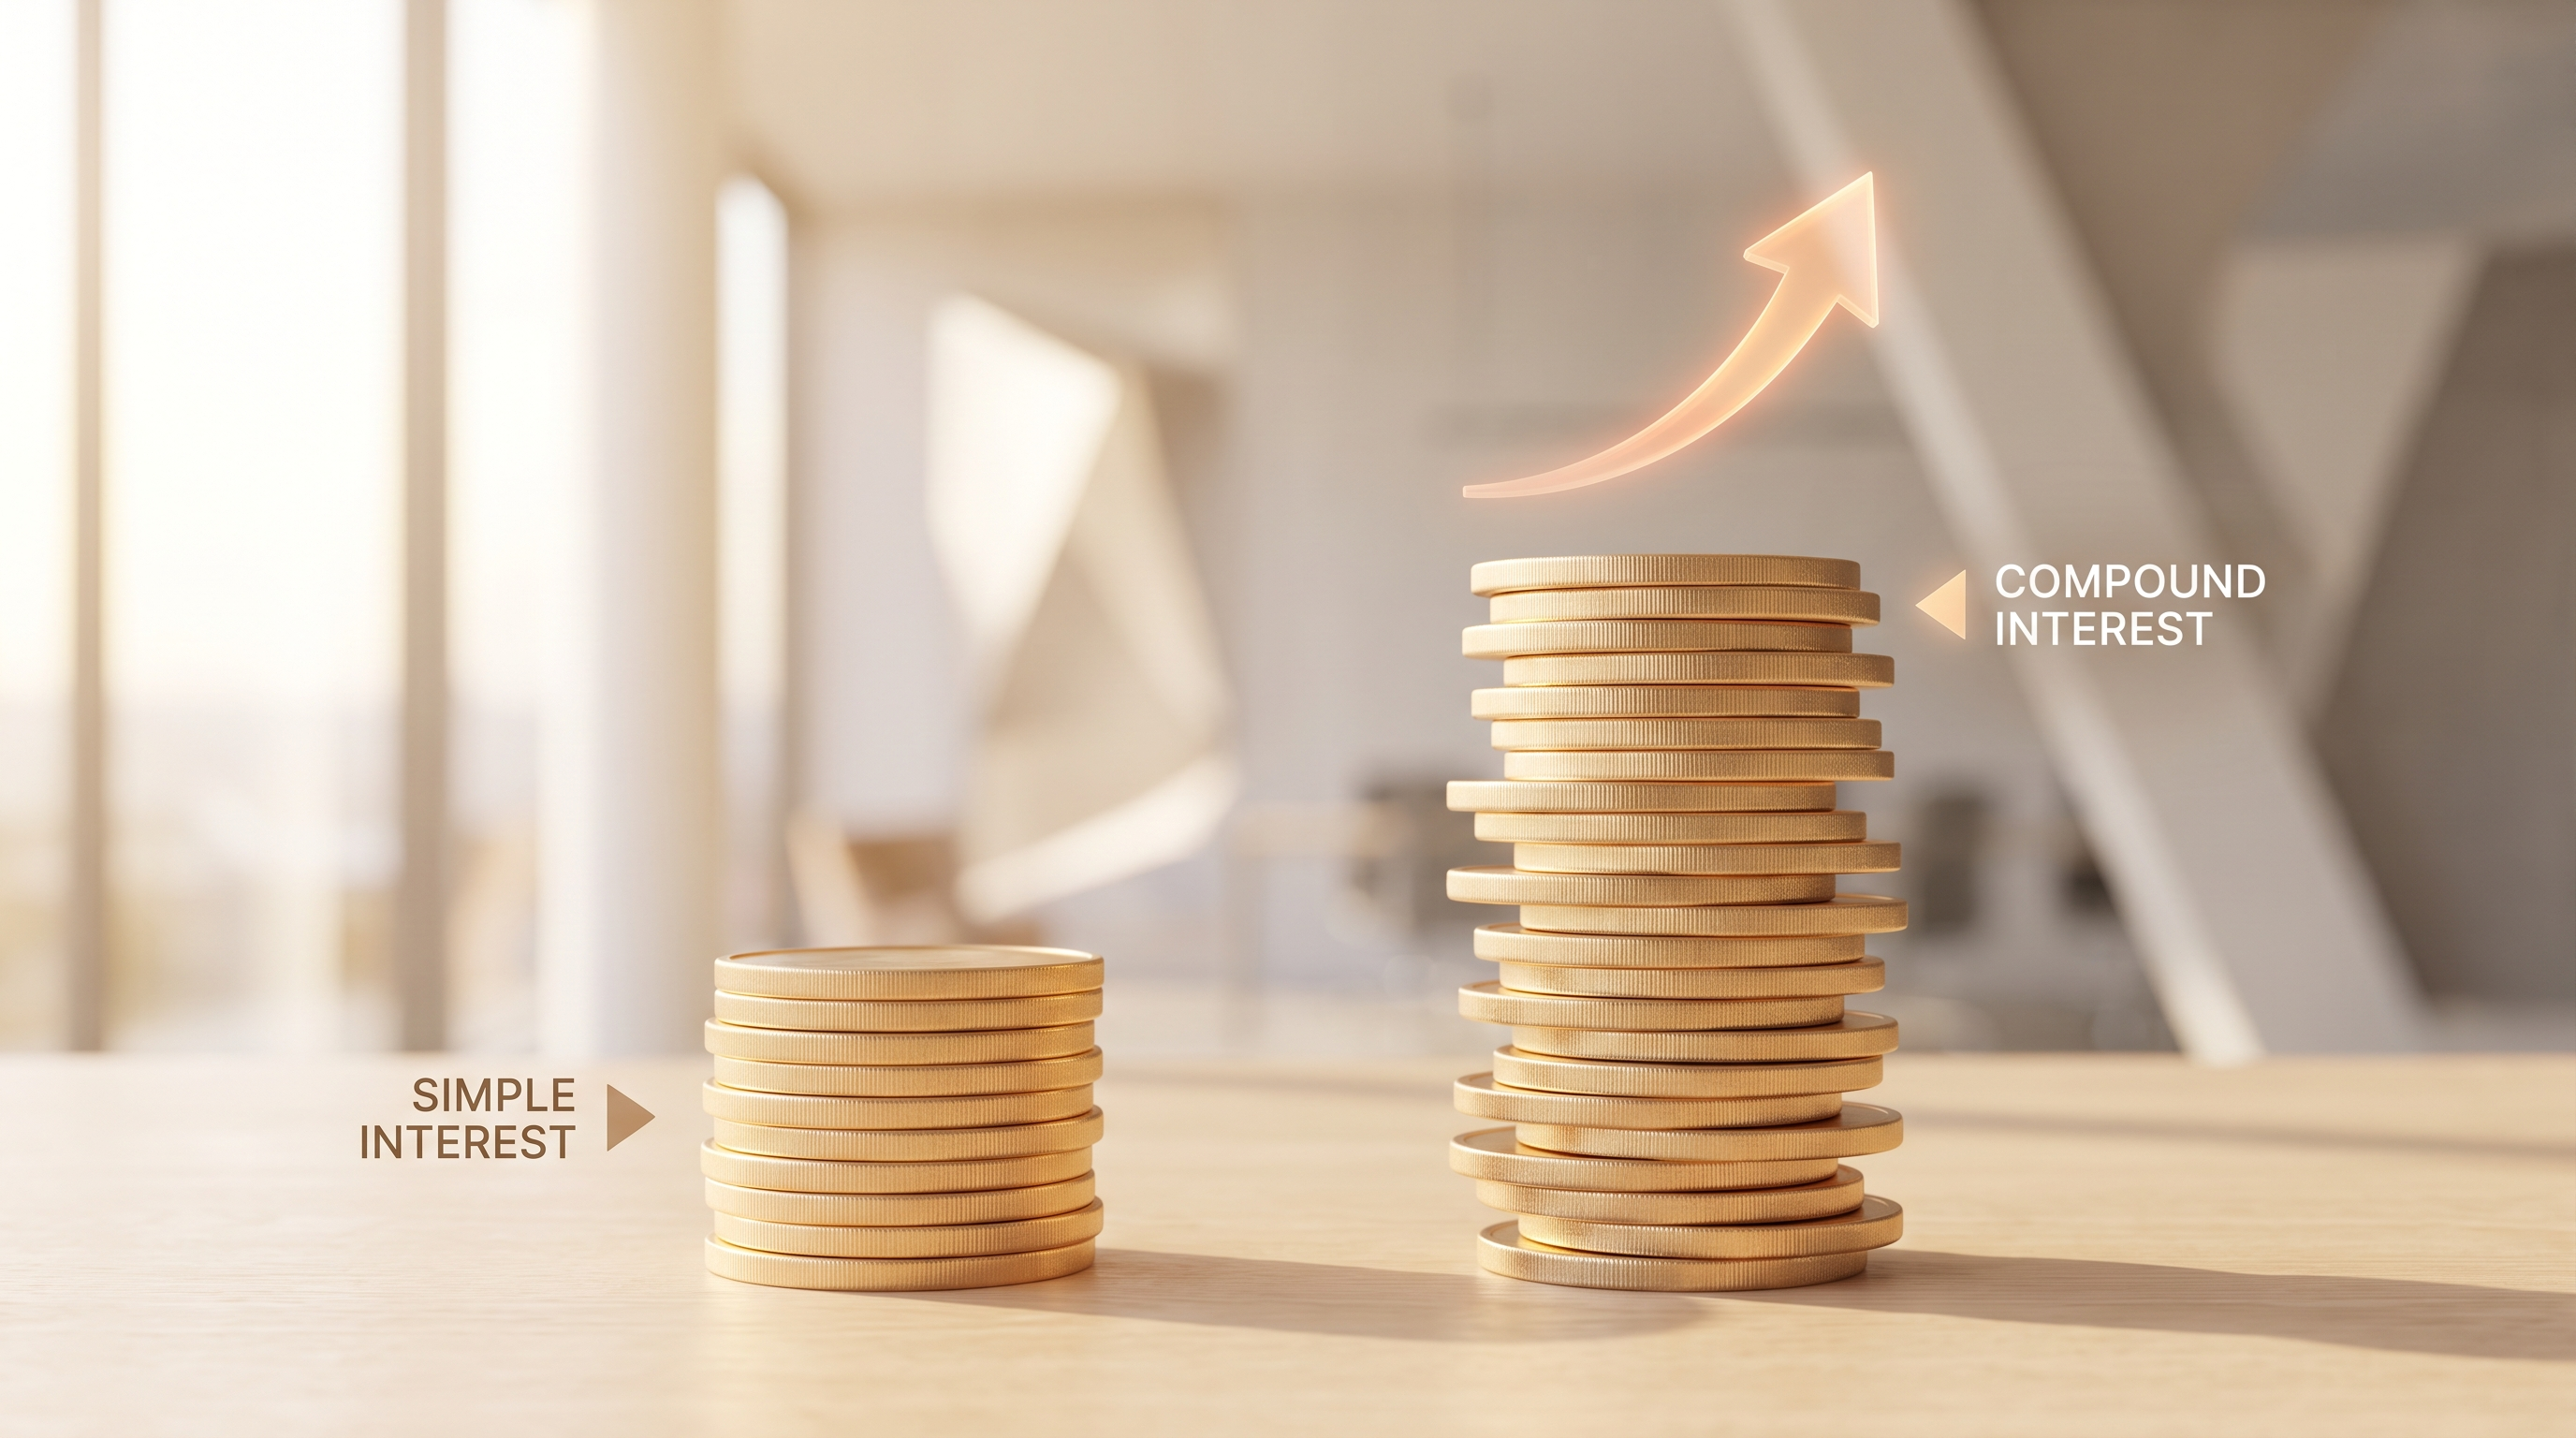
돈을 은행에 맡기거나 어딘가에 투자하면 이자가 붙습니다. 그런데 같은 이자율이라도 이자를 계산하는 방식에 따라 몇 년 뒤 손에 쥐는 금액이 꽤 달라집니다. 그 방식이 바로 단리와 복리예요.
간단히 말하면 단리는 처음 맡긴 원금에만 이자가 붙고, 복리는 그동안 쌓인 이자에도 다시 이자가 붙습니다. 이 작은 차이가 시간이 지날수록 눈덩이처럼 커집니다.
단리, 원금에만 붙는 이자
단리는 이자를 오직 최초 원금에만 계산합니다. 그래서 매년 붙는 이자 금액이 처음부터 끝까지 똑같아요.
예를 들어 100만 원을 연 5% 단리로 3년 동안 두면 매년 5만 원씩 이자가 붙습니다. 3년 뒤에는 이자가 딱 15만 원이죠. 원금에 이자율과 기간을 곱하기만 하면 되니 계산도 직관적입니다.
복리, 이자가 다시 이자를 버는 구조
복리는 조금 다릅니다. 한 해가 지나 붙은 이자가 원금에 더해지고, 다음 해에는 그 늘어난 금액을 기준으로 다시 이자가 붙어요.
같은 100만 원을 연 5% 복리로 두면 1년 뒤 105만 원이 되고, 2년째에는 105만 원의 5%가 붙어 약 110만 2,500원이 됩니다. 이렇게 이자가 이자를 낳는 과정이 반복되면서 잔액이 늘어나는 속도가 점점 빨라집니다.
시간이 길어질수록 벌어지는 격차
짧게 보면 두 방식의 차이는 크지 않습니다. 하지만 기간이 길어지면 이야기가 달라져요. 연 5%로 100만 원을 맡겼을 때를 비교해 보겠습니다.
| 기간 | 단리 잔액 | 복리 잔액 |
|---|---|---|
| 1년 | 105만 원 | 105만 원 |
| 5년 | 125만 원 | 약 127.6만 원 |
| 10년 | 150만 원 | 약 162.9만 원 |
| 20년 | 200만 원 | 약 265.3만 원 |
1년 차에는 잔액이 똑같지만, 20년이 지나면 복리가 65만 원 넘게 앞섭니다. 초반의 미미한 차이가 후반으로 갈수록 급격히 벌어지는 것이 복리의 특징이에요.
그래서 복리에서는 이자율만큼이나 시간이 중요합니다. 이자율이 조금 낮더라도 오래 둘 수 있다면 복리 효과는 충분히 쌓입니다. 반대로 돈을 빌리는 입장이라면 이 구조가 그대로 불리하게 작용하니, 대출 이자가 복리로 붙는지도 눈여겨볼 필요가 있어요.
숫자를 직접 바꿔 가며 보면 복리가 훨씬 실감 납니다. 원금과 이자율, 기간을 넣어 결과가 어떻게 달라지는지 확인해 보세요.