チューリップ・バブルはなぜ起きた?1637年のチューリップ狂騒と暴落の本当の理由
一輪のチューリップの価格が急激に上がり、人々がより高い値で転売しようと先を争って取引するうちに、ある瞬間に市場が崩れた——。よくチューリップ・バブル(Tulip Mania)と呼ばれる17世紀オランダの出来事です。
チューリップ・バブルは、今日の株式や不動産、暗号資産などに現れる投機的な過熱を説明するときにしばしば登場します。資産そのものの価値よりも「この先もっと高く売れる」という期待が価格を押し上げるという点で、現代の資産バブルと似た部分があるからです。
ただし、私たちがよく知るチューリップ・バブルの話には、かなりの誇張も混じっています。当時オランダ国民全体がチューリップ投資に飛び込んだとか、暴落後に国家経済全体が破綻したという話は、現代の歴史研究ではそのまま受け入れられていません。実際には比較的限られた商人や職人のネットワークで取引が行われ、経済全体に及んだ衝撃も伝統的な物語よりはるかに小さかったという研究があります。
では、チューリップの価格はなぜそれほど速く上がり、1637年にはなぜ突然取引が崩れたのでしょうか。
チューリップ・バブルとは何ですか?
チューリップ・バブルとは、1630年代のオランダで一部のチューリップ球根の価格と、球根を売買する契約の価格が急激に上昇し、1637年2月前後に取引が急激に萎縮した出来事を指します。
チューリップ自体は当時のヨーロッパでは比較的新しい観賞植物でした。特に花びらに炎や縞のような複雑な模様が現れる希少品種は、収集家の間で高い価値を認められました。
興味深いのは、当時の人々が美しい品種の特徴だと考えていた一部の縞模様が、実際にはウイルス感染によって現れた現象だったということです。今日では、チューリップ・ブレイキング・ウイルス系統の感染が花びらの色を分ける、いわゆる「カラー・ブレイキング」を引き起こすことが知られています。
希少でありながら同じ形を簡単に大量生産することも難しかったため、特別なチューリップは単なる花を超えて、収集品や地位の象徴のように扱われました。
平凡な花がどうして投機の対象になったのか?
価格が上がった最初の理由は希少性でした。
希少な模様を持つチューリップは、誰もが望むだけ作り出せる商品ではありませんでした。美しい品種は収集家にとって特別な物として受け入れられ、実際の需要が存在しました。
問題は価格が上がり始めてからでした。
チューリップを自分で育てて鑑賞したい人だけでなく、価格上昇そのものから利益を得ようとする人々が市場に入り始めました。価格が上がり続けるという経験が繰り返されると、人々の関心も少しずつ変わります。
「この花は本当にこれほどの価値があるのか?」よりも「次の人がもっと高く買ってくれるのではないか?」という考えが重要になるのです。
1636年末から1637年初めにかけて、一部のチューリップと関連する契約価格が急速に上昇したという記録が残っています。ただし品種と取引方法が異なり、当時の価格資料も完全ではないため、すべてのチューリップが同じ速さで暴騰したと見るのは難しいです。
チューリップではなく契約を取引し始めた
チューリップ・バブルを理解するうえで欠かせないのが、いわゆる風の取引(ウィンドハンデル、windhandel)です。
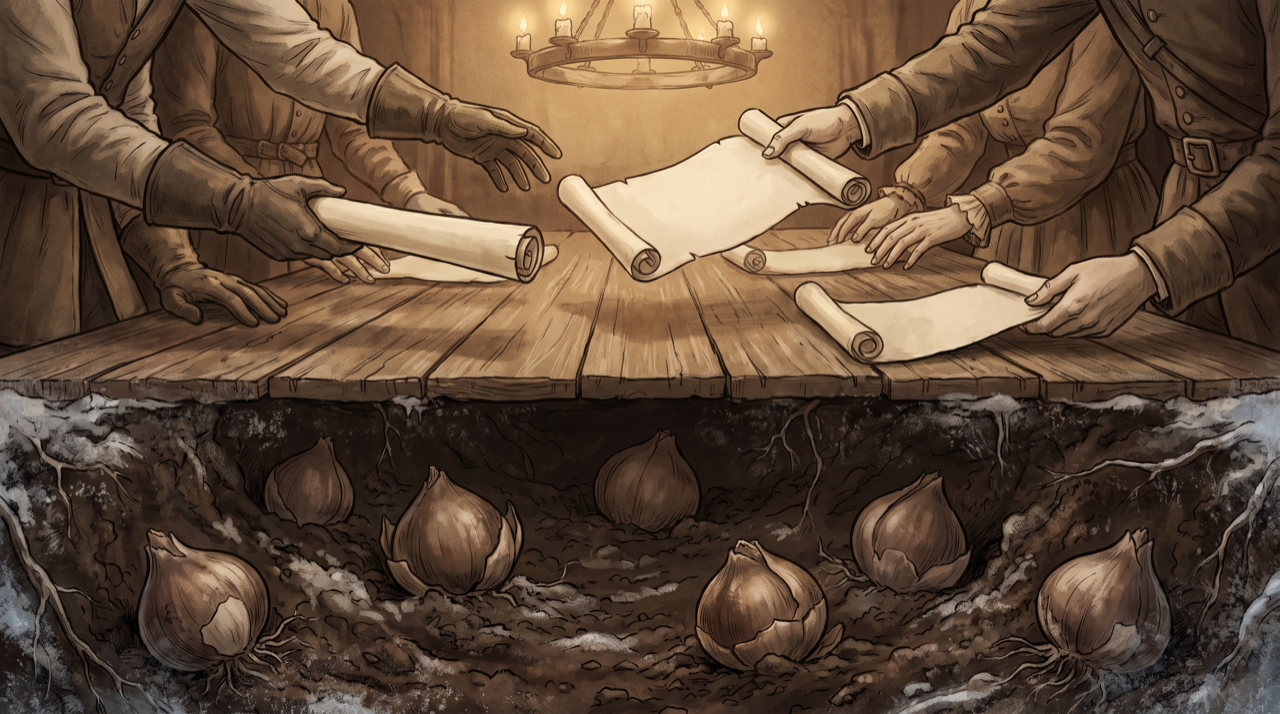
チューリップの球根は季節によって土の中で育つため、いつでも実物を取り出して取引することは難しいものでした。そこで冬には、実際の球根をすぐに引き渡す代わりに、後で球根を引き渡すと約束する契約が取引されました。
つまり、目の前にある花を売買するのではなく、将来受け取る球根についての約束を取引したのです。
取引は公式の証券取引所ではなく、居酒屋などに集まった人々の間でも行われました。買い手はまだ球根を受け取っておらず、売り手も実物をすぐには引き渡していない状態で契約が成立することがありました。
価格が上がり続けると、こうした仕組みは非常に魅力的に見えます。
球根を実際に受け取る前に、契約を他の人へより高い価格で渡せると期待できるからです。実物そのものよりも将来の価格への期待が取引の中心に移りやすい環境が作られたわけです。
チューリップ・バブルはなぜ突然はじけたのか?
バブルは価格が高いという事実だけですぐに崩れるわけではありません。
誰かがより高い価格を払ってくれるという信念が維持され続ければ、高い価格でも取引が続くことがあります。
逆に、この信念が崩れる瞬間、状況は急速に変わります。
1637年2月初め、ハールレムを中心にチューリップ取引で買い手を見つけにくくなり、市場は急激に凍りつきました。正確にどの一つの出来事が崩壊を引き起こしたのかを確定するのは難しいですが、より高い価格で買う新たな買い手が減り、これまでの価格上昇の仕組みを維持しにくくなったことは明らかです。
ここに契約の問題まで重なりました。
価格が上がっているときは、将来球根を高く買うと約束した契約も問題なく見えます。しかし市場価格が急落すると、買い手の立場では、以前約束した高い価格で球根を受け取る理由がなくなります。
契約をそのまま履行すべきか、取り消せるのかをめぐる紛争が続き、各地域の当局も解決策を考えなければなりませんでした。ハールレムでは、後で一定の割合を支払って一部の契約関係を整理できるようにする案も登場しました。
結局チューリップ・バブルの崩壊は、単に「花の価格が高すぎたから」と説明するよりも、上がり続けるという期待が消えると同時に、取引を支えていた信頼も揺らいだ出来事として見るほうが理解しやすいです。
当時の市場参加者の立場で、どんな選択が価格上昇をあおり、やがて崩壊へつながるのか気になるなら、1630年代ハールレムの織工になってチューリップ・バブルの過程を自分でたどってみることができます。希少な球根に関心を持つ段階から、実物のない契約取引、そして市場崩壊までをつなげて見ると、バブルの構造がずっと理解しやすくなります。
本当にチューリップ一輪が家一軒の価格だったのか?
チューリップ・バブルを説明するとき最もよく登場するのが「チューリップの球根一つが家一軒の価格だった」という表現です。
実際に非常に高い価格が記録された希少な球根があったのは事実です。歴史学者アン・ゴールドガーの調査では、最高水準の取引記録の中に約5,000ギルダーに達する事例も確認されます。当時としてかなり大きな金額だったことに疑いの余地はありません。
しかし、こうした極端な取引を当時のチューリップ全体の一般的な価格だと考えては困ります。
今日の研究では、チューリップ狂騒に参加した人々はオランダ社会全体を代表しておらず、特に裕福な商人や熟練した職人など、特定の人的ネットワークに取引が集中していたと説明します。
また、チューリップ価格の暴落によって多くのオランダ人が破産し、国家経済が深刻な不況に陥ったという有名な話も、明確な根拠を見つけにくいという指摘があります。ゴールドガーの記録研究は、価格の急落自体は存在したものの、その社会的・経済的被害は後世に伝えられた話より限定的だったと見ています。
したがってチューリップ・バブルは、実際の出来事と後世の伝説を区別して理解する必要があります。
チューリップ・バブルが今もよく言及される理由
チューリップ・バブルで最も興味深い部分は、チューリップという商品そのものではありません。
人々がどのように価格を判断したのかが核心です。
最初は希少性と美しさのために価格が上がります。価格上昇が続くと、上昇そのものが新たな需要を生みます。他の人がお金を稼ぐ姿を見た人が市場に入り、新規の買い手が入ることで再び価格が上昇します。
そしてある瞬間、新しく入ってくる買い手が減ります。
価格上昇への確信が揺らぎ、もっと高く売れるという期待が消えます。以前は魅力的に見えた高い価格が、突然負担に変わります。
この過程は特定の時代にだけ現れる現象ではありません。
資産バブルでは、しばしば実際の価値についての判断よりも、他の市場参加者がこの先いくら払うのかについての期待のほうが重要になる瞬間が現れます。価格上昇が新たな上昇期待を生み、その期待が再び価格を押し上げる自己強化の過程です。
逆に期待が折れると、同じ構造が反対方向に働くことがあります。
チューリップ・バブルで覚えておくべき核心
チューリップ・バブルを単に「昔の人々が花に狂って大金を失った出来事」として覚えると、重要な部分を見落としてしまいます。
希少なチューリップには実際の需要があり、一部の品種は生産することも難しいものでした。したがって最初からまったく価値のない物を人々がやみくもに取引したわけではありません。
問題は、価格上昇が続くうちに価値判断の基準が変わったことにあります。
自分がなぜこの資産を欲しいのかよりも、他人がこの先もっと高く買ってくれるかを重要に考える人が増えるほど、価格は実際の需要から離れていくことがあります。
そして、その期待を支える次の買い手が消える瞬間、市場の雰囲気は予想より速く変わることがあります。
1637年のチューリップ市場の正確な規模と被害の程度をめぐる歴史的論争は残っていますが、価格上昇への集団的な期待が資産価格を押し上げ、その信念が崩れれば取引構造そのものが揺らぎうるという点は、チューリップ・バブルが数百年たった今も繰り返し言及される理由です。