単利と複利の違い ― 利息が利息を生む仕組み
作成日2026年9月15日
お金を銀行に預けたり、どこかに投資したりすると利息がつきます。ところが同じ利率でも、利息の計算方法によって数年後に手にする金額はけっこう変わります。その方法が単利と複利です。
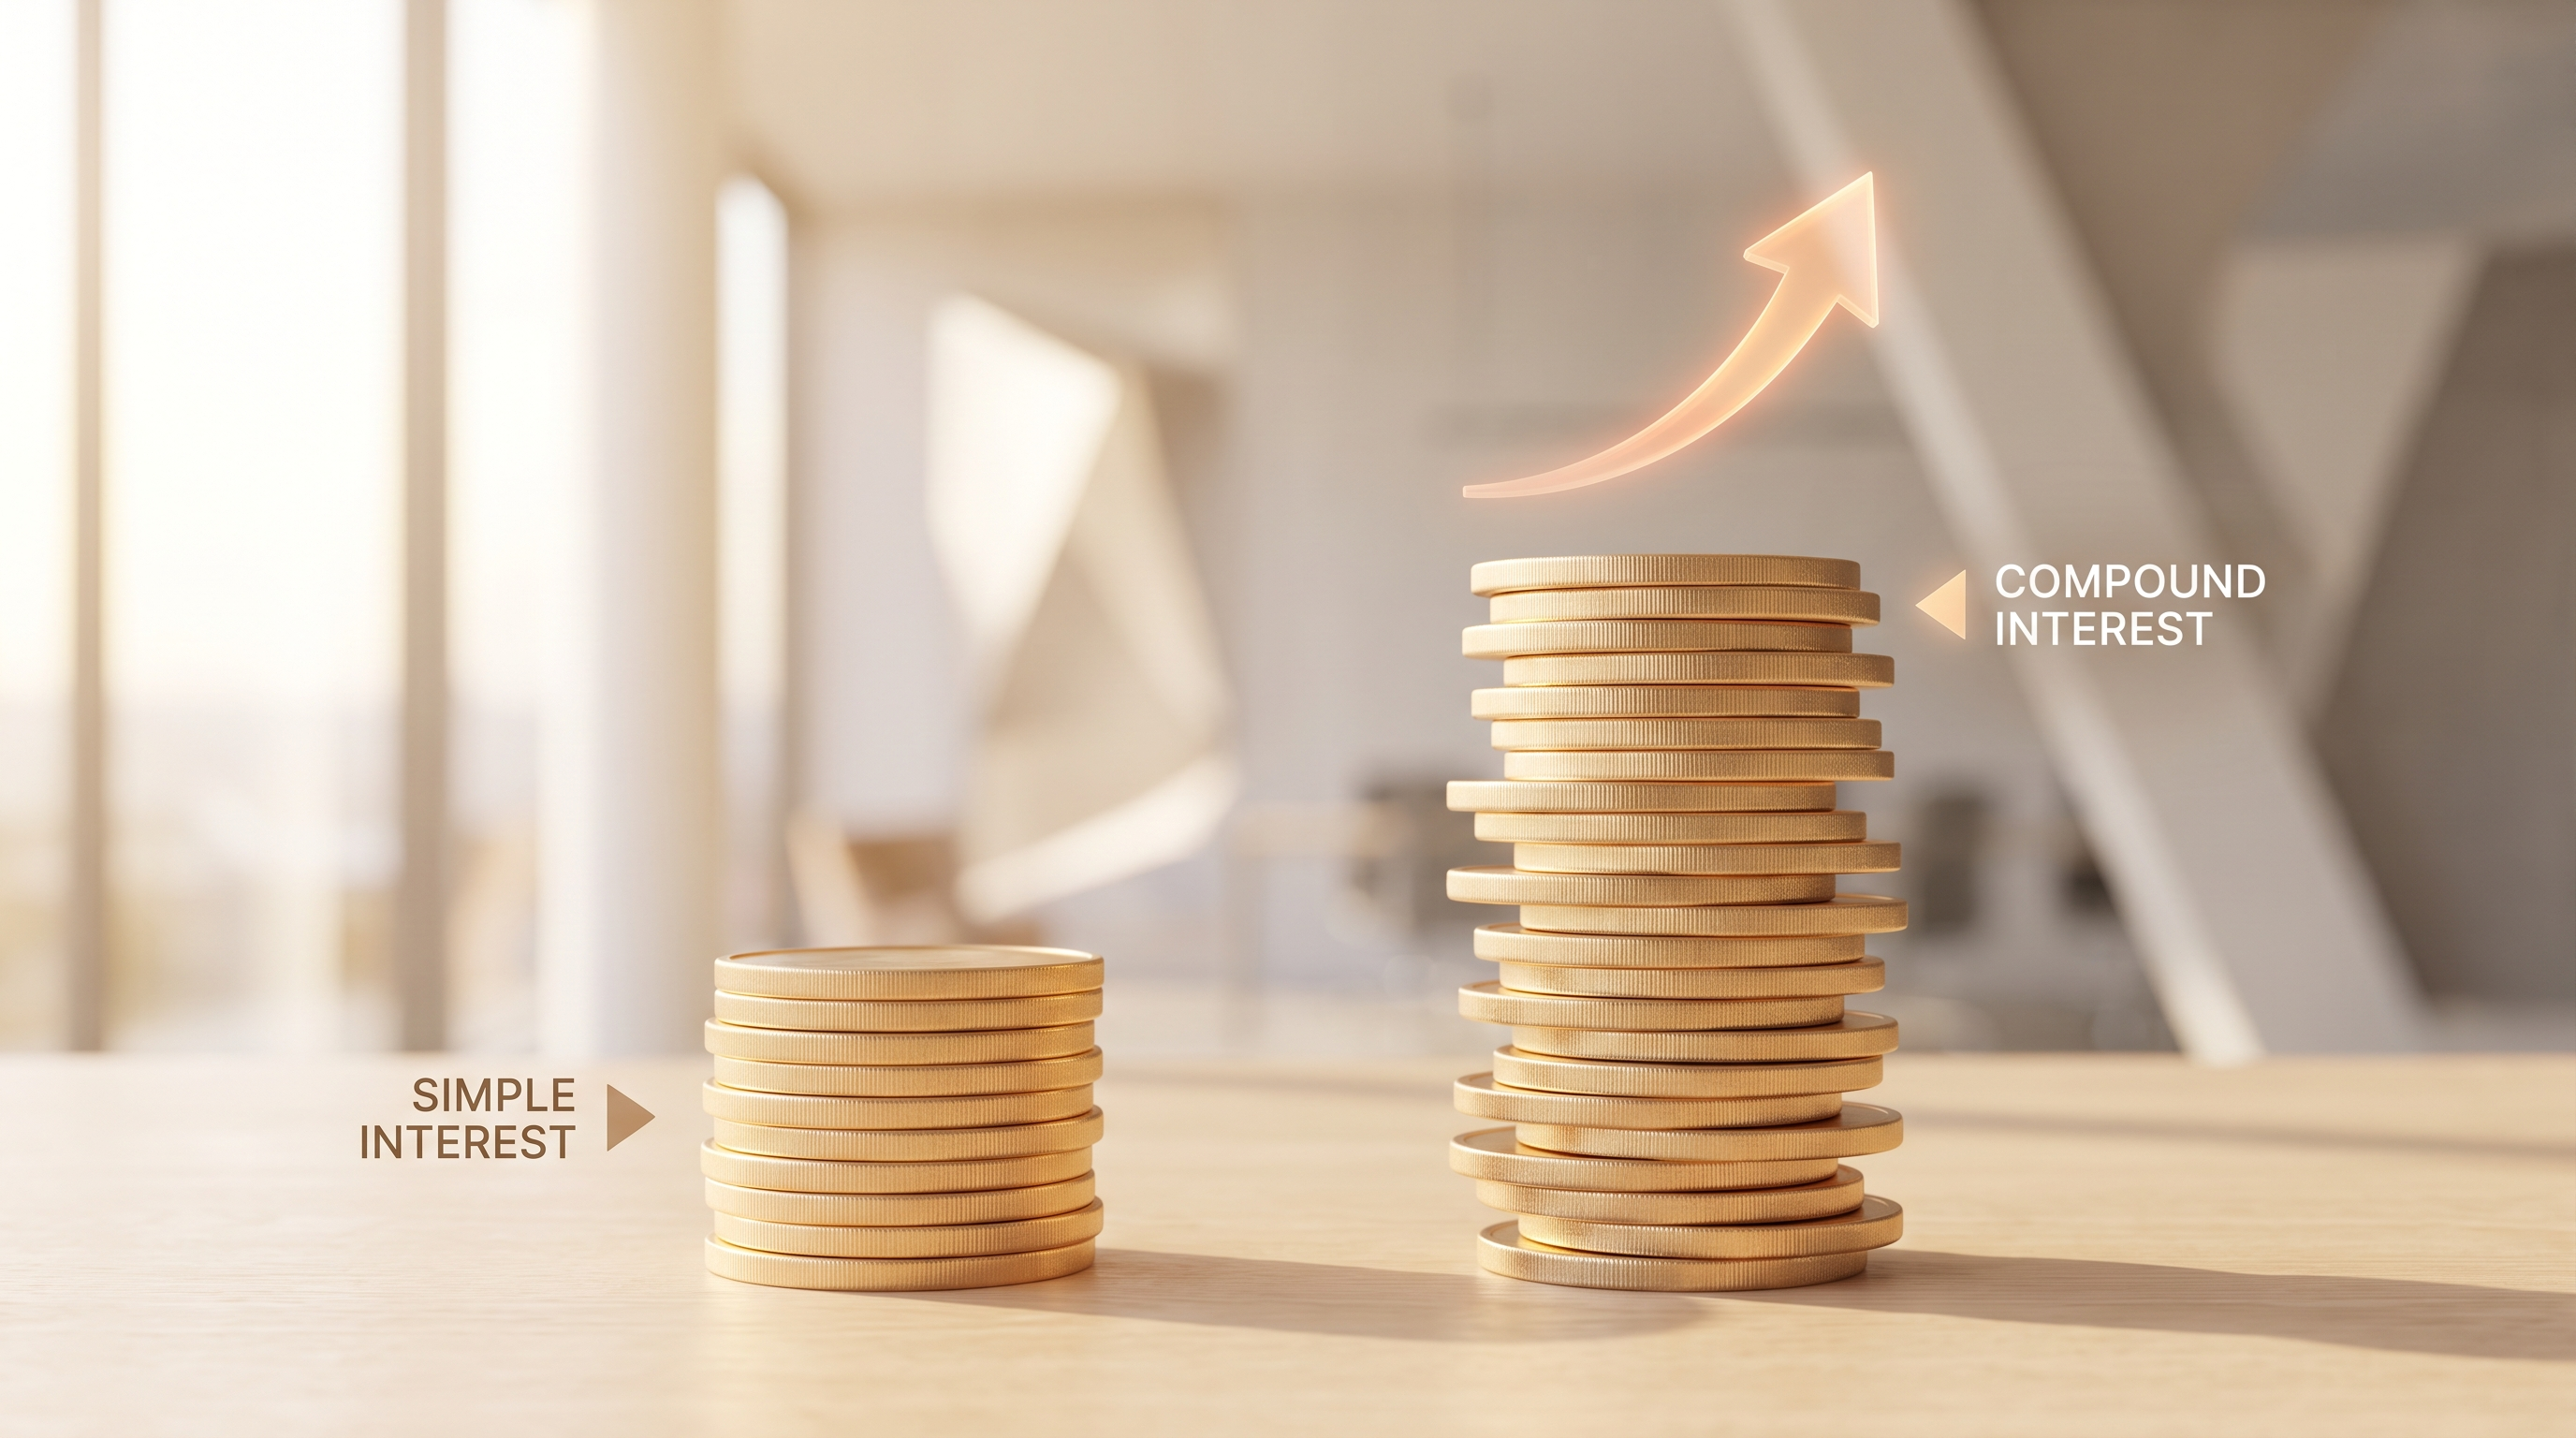
簡単に言うと、単利は最初に預けた元本だけに利息がつき、複利はそれまでに積み上がった利息にも利息がつきます。この小さな差が、時間とともに雪だるまのように大きくなります。
単利 ― 元本だけにつく利息
単利は最初の元本だけを基準に利息を計算します。だから毎年つく利息の額は、はじめから終わりまでずっと同じです。
たとえば100万円を年5%の単利で置くと、毎年5万円ずつ利息がつきます。3年後の利息はちょうど15万円。元本に利率と期間を掛けるだけなので直感的です。
複利 ― 利息が利息を生む仕組み
複利は少し違います。1年たってついた利息が元本に加わり、次の年はその増えた金額を基準にまた利息がつきます。
同じ100万円を年5%の複利で置くと、1年後は105万円、2年目は105万円の5%がついて約110万2,500円になります。利息が利息を生む過程が繰り返され、残高の増え方はどんどん速くなります。
時間が長いほど広がる差
短い期間では両者はほとんど同じに見えます。ですが時間をかけると話は変わります。年5%で100万円を預けた場合を比べてみましょう。
| 期間 | 単利の残高 | 複利の残高 |
|---|---|---|
| 1年 | 105万円 | 105万円 |
| 5年 | 125万円 | 約127.6万円 |
| 10年 | 150万円 | 約162.9万円 |
| 20年 | 200万円 | 約265.3万円 |
1年目は残高が同じでも、20年たつと複利が65万円以上先行します。序盤のわずかな差が後半で一気に広がる ― これが複利の特徴です。
つまり複利では、利率と同じくらい時間が大切です。利率が少し低くても、長く置ければ複利効果は十分に積み上がります。反対に借りる立場では同じ仕組みが不利に働くので、ローンの利息が複利かどうかも見ておくとよいでしょう。
数字を自分で変えてみると、複利はぐっと実感できます。元本・利率・期間を入れて、結果がどう変わるか確かめてみてください。