大恐慌の原因:1929年の株価暴落が世界経済の崩壊に広がった理由
大恐慌は、よく1929年のアメリカ株式市場の暴落から始まった経済危機として知られています。しかし株価が大きく下がったという事実だけで、1930年代の長期的な経済崩壊をすべて説明するのは難しいです。
株式市場ではすでに借金を使った投資が急速に増えており、その後、銀行危機や信用収縮、デフレが立て続けに起こりました。さらに当時の金本位制や各国の保護貿易政策まで重なり、アメリカで始まった衝撃が多くの国に広がりました。
つまり、1929年の暴落は大恐慌の重要な引き金でしたが、唯一の原因ではありませんでした。
大恐慌とは何ですか?
大恐慌(Great Depression)は1929年に始まった深刻な景気後退を指します。特にアメリカでは1930年代初め、生産と消費が急激に縮小し、失業が急増し、多くの銀行や企業が倒れました。
米連邦準備制度の歴史資料によると、アメリカの商品・サービスの総生産は大恐慌の過程で約30%減少し、失業率は1933年に約25%まで上昇しました。アメリカ経済が完全な生産と雇用の水準を回復したのは第二次世界大戦の時期だと説明されます。
しかし大恐慌を単に「景気がとても悪かった時期」と理解すると、核心を見落としやすくなります。
問題は、経済が一度悪化した後に回復できず、株価下落 → 金融不安 → 銀行危機 → 融資減少 → 消費・投資減少 → 失業増加 → 追加の不良化という悪循環に陥ったことです。
大恐慌の前は、なぜあれほど株式市場が過熱したのでしょうか?
1920年代のアメリカ経済は、自動車や電気製品といった新しい産業が成長し、楽観的な雰囲気が強くありました。株式市場も急速に上昇し、株式投資は次第に大衆へ広がりました。
問題は、自分のお金だけで株を買ったわけではないという点です。
少ないお金で大きな株を買う信用取引
当時は、株を買うとき価格の全額を現金で払わず、一部だけ払って残りを借りる信用取引(margin buying)が広く使われました。
連準の歴史資料によると、当時の投資家は株価の一部、通常は約10%を入れ、残りを借りて投資することもできました。買った株そのものが融資の担保の役割を果たしました。
たとえば自分のお金が少なくても、借金を使えばはるかに大きな規模の資産を保有できます。
株価が上がっている間は大きな問題がないように見えます。むしろ自己資本に対する利益が大きく増えます。
しかし逆に株価が下がり始めると、状況は完全に変わります。
担保に取られた株の価値が下がると投資家は追加資金を入れなければならず、それができなければ保有株が強制的に売られることがあります。多くの投資家に同時にこれが起きると、価格下落がさらなる売りを呼ぶ構造ができます。
この構造では、株価の上昇そのものが再び投資を引き寄せる力になります。
「価格が上がる理由は企業の価値が良くなったからか」よりも、「上がり続けているのだからもっと上がる」という期待が大きくなりやすいです。逆に期待が崩れる瞬間には、上昇の過程とは反対方向の動きがはるかに速く現れることがあります。
1929年の暴落はどのように始まったのでしょうか?
株式市場の雰囲気が変わり、1929年秋に売り圧力が急速に高まりました。
10月24日にはいわゆる暗黒の木曜日(ブラック・サーズデー)の大規模な投げ売りが起こりました。その後も下落が続き、10月28日の暗黒の月曜日にはダウ工業株平均が一日で約13%、翌日の暗黒の火曜日には約12%下落しました。11月中旬には指数が高値の半分近くまで下がりました。
借金を使って株を買った投資家には特に致命的でした。
株価が下がると担保価値が下がり、追加資金を用意できなかった投資家の株が市場に戻ってきました。売り物が増えて価格がさらに下がり、その下落が再び強制売却を生む悪循環が起こり得ました。
この過程を文章だけで理解しにくければ、信用取引がどのように市場過熱につながり、最終的に崩壊まで結びつくのかを、1929年の状況を選択しながら大恐慌の原因をたどってみることができます。
ただ、ここで一つ区別しておく必要があります。
株式市場の暴落そのものが、そのまま大恐慌の全体を意味するわけではありません。
実際、連準の歴史資料は、1929年の暴落の直接的な衝撃が数か月後に和らぐ様子もあり、1930年秋には回復の可能性が見えたようだと説明します。その後に起きた銀行危機が、比較的短い景気後退をはるかに深刻な大恐慌へ変えるうえで重要な役割を果たしました。
暴落が大恐慌に広がった核心の原因は銀行危機でした
当時は、今日のような形の預金保護の仕組みが確立されていませんでした。
銀行が危ないという噂が広がると、預金者は自分のお金を先に引き出そうと殺到しました。これを取り付け(バンクラン)といいます。
銀行は顧客が預けたお金の全額を現金で保管しているわけではありません。一部は企業や家計へ融資したり、別の資産で運用したりします。
したがって普段は正常に運営されている銀行でも、多くの顧客が同時に預金を引き出そうとすると大きな困難に陥ることがあります。
1930年からこうした銀行不安が各地で繰り返され、1931年以降は金融危機がさらに広範に広がりました。
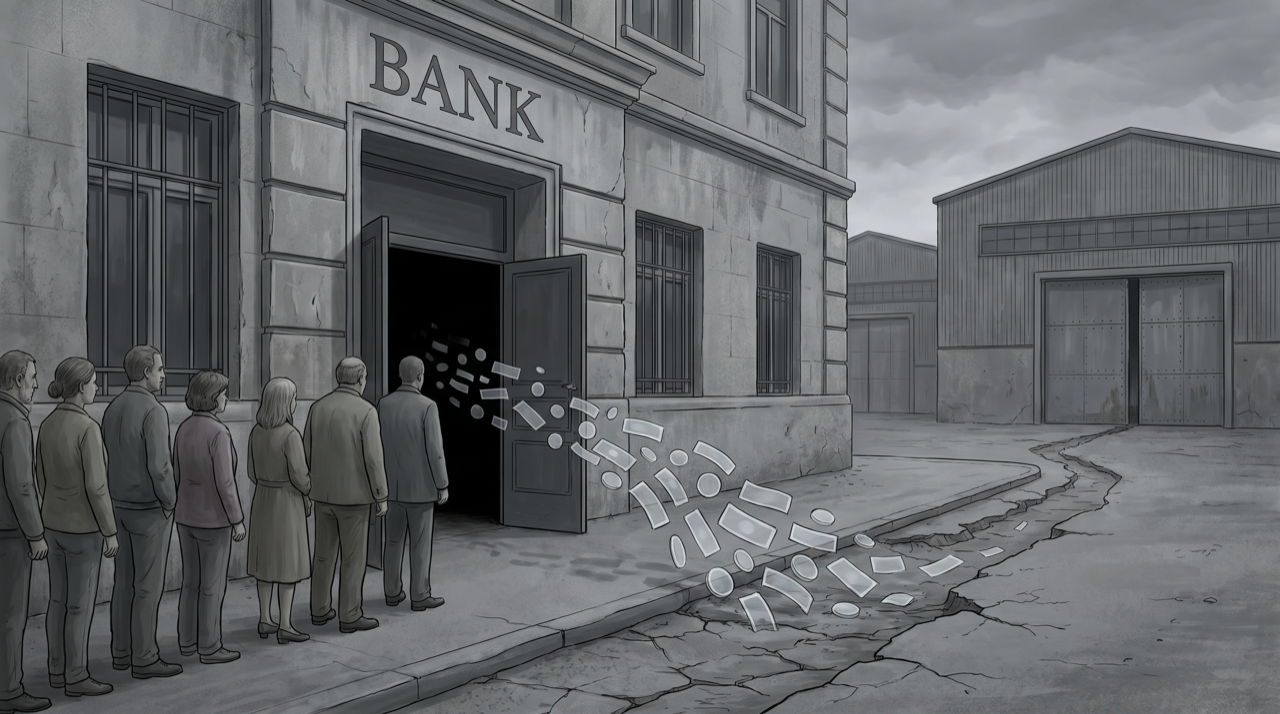
銀行が倒れると、被害は銀行の株主や預金者で終わりません。
銀行が融資を減らすと企業は運転資金や投資資金を得にくくなります。企業が生産を減らすと雇用が減り、失業者が増えると家計消費も減ります。
消費が減ると企業の売上は再び下がります。
このように金融の問題が実体経済全体へ伝わります。
デフレが大恐慌をさらに深めました
大恐慌を理解するにはデフレも一緒に見る必要があります。
デフレは全般的な物価水準が持続的に下がる現象です。
物の価格が下がると消費者には良いように見えますが、経済全体が多くの負債を抱えているときは話が違ってきます。
たとえば借金の名目金額はそのままなのに、商品の価格や賃金が下がり続けると考えてみましょう。
企業が得る売上や個人の所得は減りますが、返すべき借金の額はそのままです。結果として実質的な負債の負担はより大きくなります。
大恐慌当時は銀行危機と現金保有の増加が通貨量の減少につながりました。連準の歴史資料によると、1930年秋から1933年冬までにアメリカの通貨量はほぼ30%減少し、この過程のデフレが消費の減少や破産、失業の増加をいっそう深刻にしました。
つまり、銀行不安 → 融資減少 → 通貨量減少 → 物価下落 → 負債負担増加 → 消費・投資減少 → 企業の不良化 → 銀行不安という悪循環が形成されたのです。
連邦準備制度の対応は、なぜ十分でなかったのでしょうか?
今日、大恐慌を分析するときによく言及される点の一つが、当時のアメリカ連邦準備制度の対応です。
1930年から銀行危機が繰り返されましたが、連準は今日の中央銀行に期待される水準で、金融システムに十分な流動性を供給できなかったと評価されます。
当時の政策決定者には大恐慌ほどの規模の金融危機を管理した経験がほとんどなく、連準内部でもどう対応すべきかをめぐる見方の違いがありました。
さらに金本位制という制約もありました。
金本位制の下では通貨の価値が金と結びついていたため、中央銀行が金融危機に対応して通貨を自由に拡大しにくいという問題がありました。
1931年に国際的な金融不安が高まる過程でも、金の流出を防ぐべきだという圧力が金融政策に影響しました。連準の歴史資料は、当時の金本位制を守るための政策と、銀行危機への不十分な対応がデフレを深めるのに影響したと説明します。
アメリカの大恐慌は、なぜ世界へ広がったのでしょうか?
1930年代の主要経済は、互いに完全に独立してはいませんでした。
特に多くの国が金本位制で結びついていたため、ある国の通貨・金融不安が他の国にも影響しうました。
ある国から金が流出すると、流出を防ぐために金利を上げたり信用を縮小したりする圧力が生じ得ました。景気後退の状況でこうした政策が行われると、経済はさらに縮小しかねません。
したがってアメリカで始まった金融の衝撃とデフレは、国際金融システムを通じて他の工業国にも伝わりました。
貿易の環境も悪化しました。
アメリカは1930年にスムート・ホーリー関税法を施行して多数の輸入品に高い関税を適用し、多くの国でも保護貿易措置が拡大しました。
ただしスムート・ホーリー関税が大恐慌をどれだけ深めたかについては、研究者の間で程度をめぐる論争があります。アメリカ国務省の歴史資料も、一つの関税法が世界貿易の崩壊をすべて引き起こしたと断定するより、多くの国が採用した競争的な保護貿易政策が国際貿易の急激な縮小に影響したと説明します。
したがって保護貿易を大恐慌の唯一の原因と見るより、すでに進んでいた世界的な景気後退をさらに悪化させた要因の一つとして理解するのが適切です。
1933年以降、どのように回復が始まったのでしょうか?
1933年にアメリカの金融危機が頂点に達すると、フランクリン・D・ルーズベルト政権は全国的な銀行休業措置を実施しました。
銀行を無条件に再開させるのではなく、財務状態を点検して健全と判断された銀行から営業を再開させ、緊急銀行法をはじめとする金融制度の改編も行われました。その後、連邦預金保険公社(FDIC)による預金保険制度も導入されました。
金本位制との結びつきも弱まり、物価下落を止めるための政策が実施されました。
1933年以降、アメリカ経済は回復局面に入りましたが、回復の過程が滑らかに続いたわけではありません。1937〜1938年には再び深刻な景気後退が起こりました。
大恐慌以前の水準の完全な生産と雇用の回復は、第二次世界大戦期の大規模な生産拡大の過程で成し遂げられたと連準は説明します。
大恐慌の原因を一つで説明しにくい理由
大恐慌を学んでいると、「結局、何のために起きたのか?」という問いに行き着きます。
しかし一つだけを選ぶ方法では説明しにくいです。
1929年の株式市場の暴落は大きな衝撃でしたが、それだけで長期の大恐慌が自動的に発生したわけではありませんでした。
さまざまな要因が互いに結びつきました。
株式市場の過熱と信用取引が金融市場の脆弱性を高め、暴落で消費と投資の心理が悪化しました。その後、銀行危機が信用供給を崩し、通貨量の減少とデフレが負債負担をさらに高めました。
金本位制は多くの国が景気後退で積極的に対応しにくくする制約として働き、国際金融不安と保護貿易の拡大は衝撃を他国へ伝えたり悪化させたりする要因になりました。
結局、大恐慌は一つの出来事ではなく、複数の脆弱性が連鎖的に働いて生じた経済システム全体の危機に近いものでした。
大恐慌から今も学べること
大恐慌が経済史で研究され続ける理由もここにあります。
第一に、資産価格の暴落そのものより金融システムがその衝撃にどれだけ耐えられるかが重要です。株価が下がっても、銀行と信用システムが正常に機能すれば、衝撃が実体経済全体へ広がる程度を抑えられます。
第二に、デフレは単に物が安くなる現象ではありません。負債の多い経済では、所得や資産価格が下がるほど実質的な借金の負担が大きくなり、後退をさらに深めかねません。
第三に、金融危機で中央銀行の流動性供給と預金者の信頼がなぜ重要かも示します。大恐慌以降、預金保険や金融監督、中央銀行の危機対応の仕組みが大きく発展した背景にも当時の経験があります。
最後に、大恐慌は経済危機が単なる数字の問題ではないことを示します。金融市場の損失が銀行や企業を経て雇用や家計所得に伝わると、普通の人々の生活まで直接影響を受けます。
だから大恐慌の核心は、1929年に株価が暴落したという事実より、その衝撃を吸収できなかった金融・通貨システムが悪循環を作ったという点にあります。
株式市場の過熱、借金を使った投資、銀行危機、デフレ、金本位制と国際経済の結びつきまで一緒に見ると、大恐慌がなぜ単なる株価暴落を超えて、史上最も深刻な経済危機の一つへと発展したのかがはるかに明確に理解できます。