2008年の金融危機(リーマン・ショック)をわかりやすく解説:サブプライムローンからリーマン破綻まで
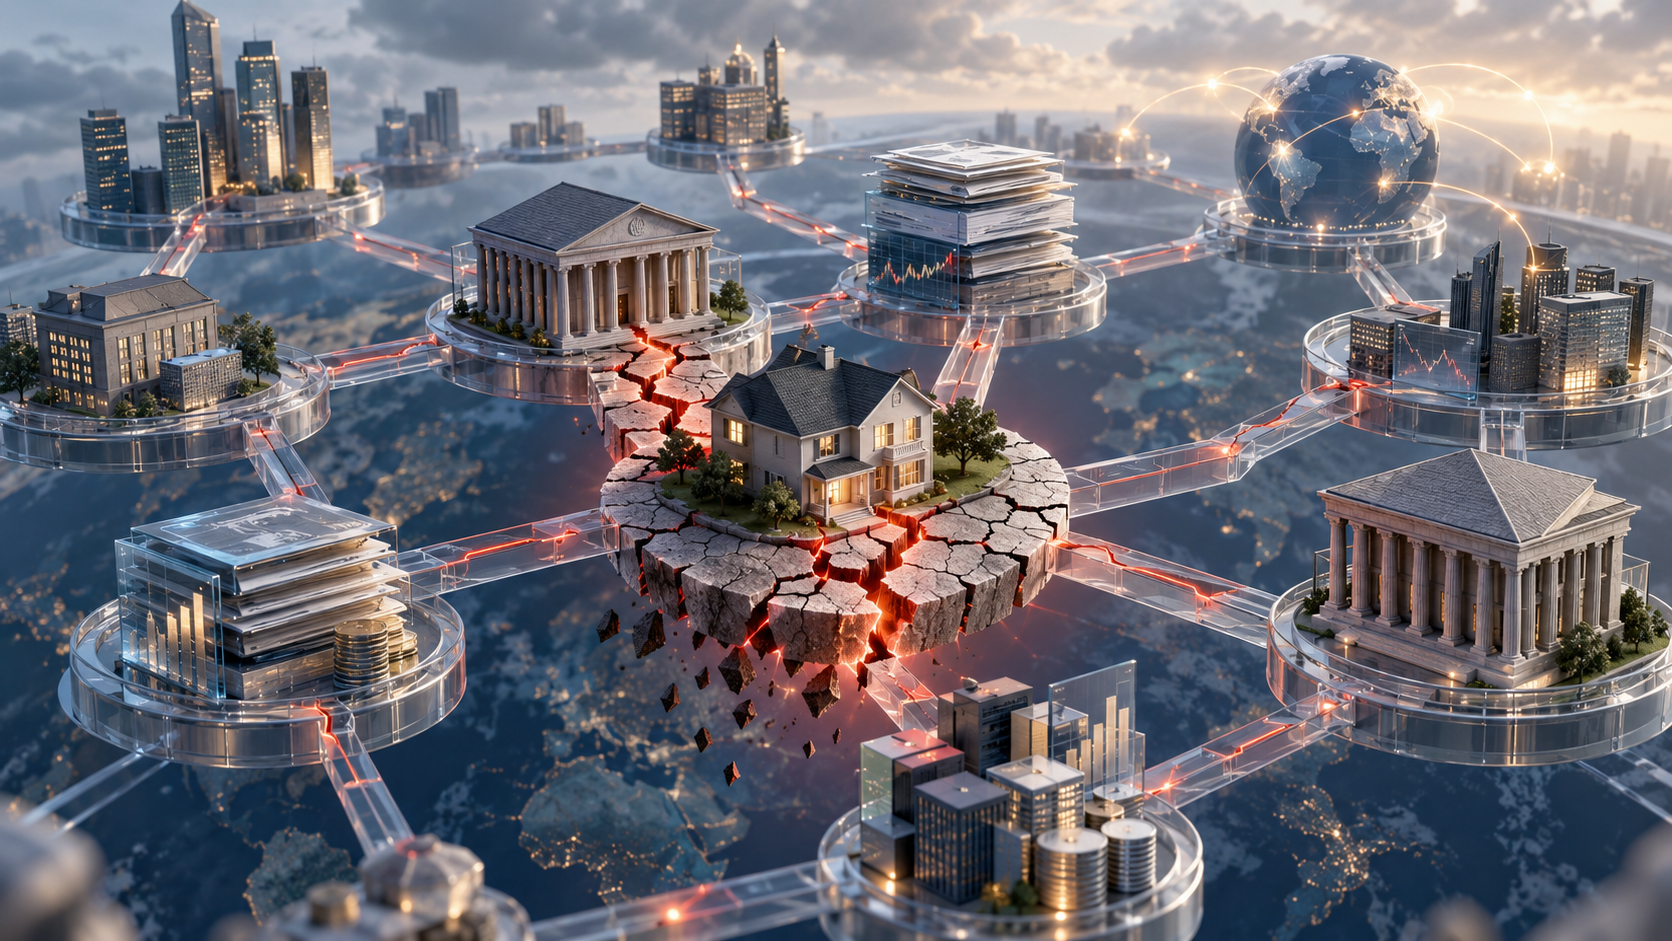
2008年の金融危機は、単に「アメリカの住宅価格が下がったから起きた」出来事ではありません。住宅ローン、投資銀行、証券化商品、格付け会社、保険会社、短期金融市場までが複雑につながった金融システムの中で、長い時間をかけて蓄積されたリスクが一気に表面化した出来事に近いといえます。
出発点はアメリカのサブプライムローンの焦げつきでしたが、被害が世界的な金融危機にまで拡大した背景には、MBSやCDOといった複雑な金融商品、高いレバレッジ、CDSによるリスクの移転、短期資金への依存、そして金融機関同士の密接なつながりが重なって作用していました。
アメリカの景気後退は公式には2007年12月に始まり、2009年6月に終わりました。この時期は「大不況(Great Recession)」と呼ばれます。金融市場の動揺はそれ以前から現れており、2008年9月のリーマン・ブラザーズ破綻の前後で極端に悪化しました。日本ではこの一連の出来事が「リーマン・ショック」の名で広く知られていますが、リーマン破綻はあくまで危機の象徴的な一場面であり、全体像はもっと長い物語です。
2008年の金融危機とは何だったのか
2008年の金融危機を理解するときは、「金融危機」と「景気後退」を区別して考えるのが役立ちます。
金融危機とは、銀行や投資銀行、保険会社、資金市場などが、お金を貸し借りするという本来の機能を正常に果たせなくなった状態を指します。一方、景気後退は、消費・投資・生産・雇用といった実体経済が縮小する現象です。
2008年には、この2つがつながりました。
住宅ローンが焦げつき、金融機関が損失を被りました。金融機関はお互いを信用できなくなり、資金を貸さなくなりました。信用の供給が細ると、企業や家計もお金を調達しにくくなり、結果として消費・投資・雇用が減少していきました。
つまり、住宅市場の問題 → 金融市場の危機 → 信用収縮 → 実体経済の後退という順序で衝撃が拡大していったと理解すると、全体像がつかみやすくなります。
始まりはアメリカの住宅ブームだった
2008年の金融危機は、2008年に突然生まれたものではありません。リスクはその何年も前から積み上がっていました。
1990年代後半から2000年代半ばにかけて、アメリカの住宅市場は大きく成長しました。平均住宅価格は1998年から2006年の間に2倍以上に上昇し、住宅ローンも急速に増加しました。
当時は、複数の要因が同時に住宅市場へ資金を引き寄せていました。
低金利環境と潤沢なグローバルマネー、「住宅価格は上がり続ける」という期待、金融機関同士の貸出競争、そして住宅ローンを金融商品に変えて投資家に販売する証券化市場の成長。これらが重なっていたのです。
ここで重要な構造変化が起こります。
かつては、銀行が住宅ローンを実行すると、借り手が数十年にわたってきちんと返済するかどうかを、銀行自身が見守り続ける必要がありました。
しかし、ローンをほかの投資家に売却できる市場が拡大したことで、構図が変わりました。
銀行から見れば、ローンを実行した後、それを金融商品に仕立てて別の誰かに引き渡せるようになったのです。
サブプライムローンの何が問題だったのか
サブプライムローン(サブプライム・モーゲージ)とは、一般に、信用力が低く通常の金融機関から好条件の融資を受けにくい人向けに提供された住宅ローンを指します。
信用力が低いからといって、すべてのサブプライムローンが即座に不良債権だったわけではありません。
問題は、住宅ブームが続くなかで、融資基準が徐々に緩んでいったことです。
十分な所得や資産の確認をせずに融資が行われたり、当初は低い金利負担で始まり一定期間後に金利が跳ね上がる変動金利型のローンが広がったりしました。
住宅価格が上がり続けている限り、大きな問題はないように見えました。
借り手が返済に行き詰まっても、家をより高い価格で売却したり、値上がり分を担保に新しいローンへ借り換えたりできたからです。
しかし、この仕組みにはひとつの重大な前提がありました。
「住宅価格が上がり続けること」です。
住宅価格の上昇が止まれば、話はまったく変わってきます。
MBSはどのようにリスクを金融市場へ広げたのか
2008年の金融危機を理解するうえで、MBSは欠かせないキーワードです。
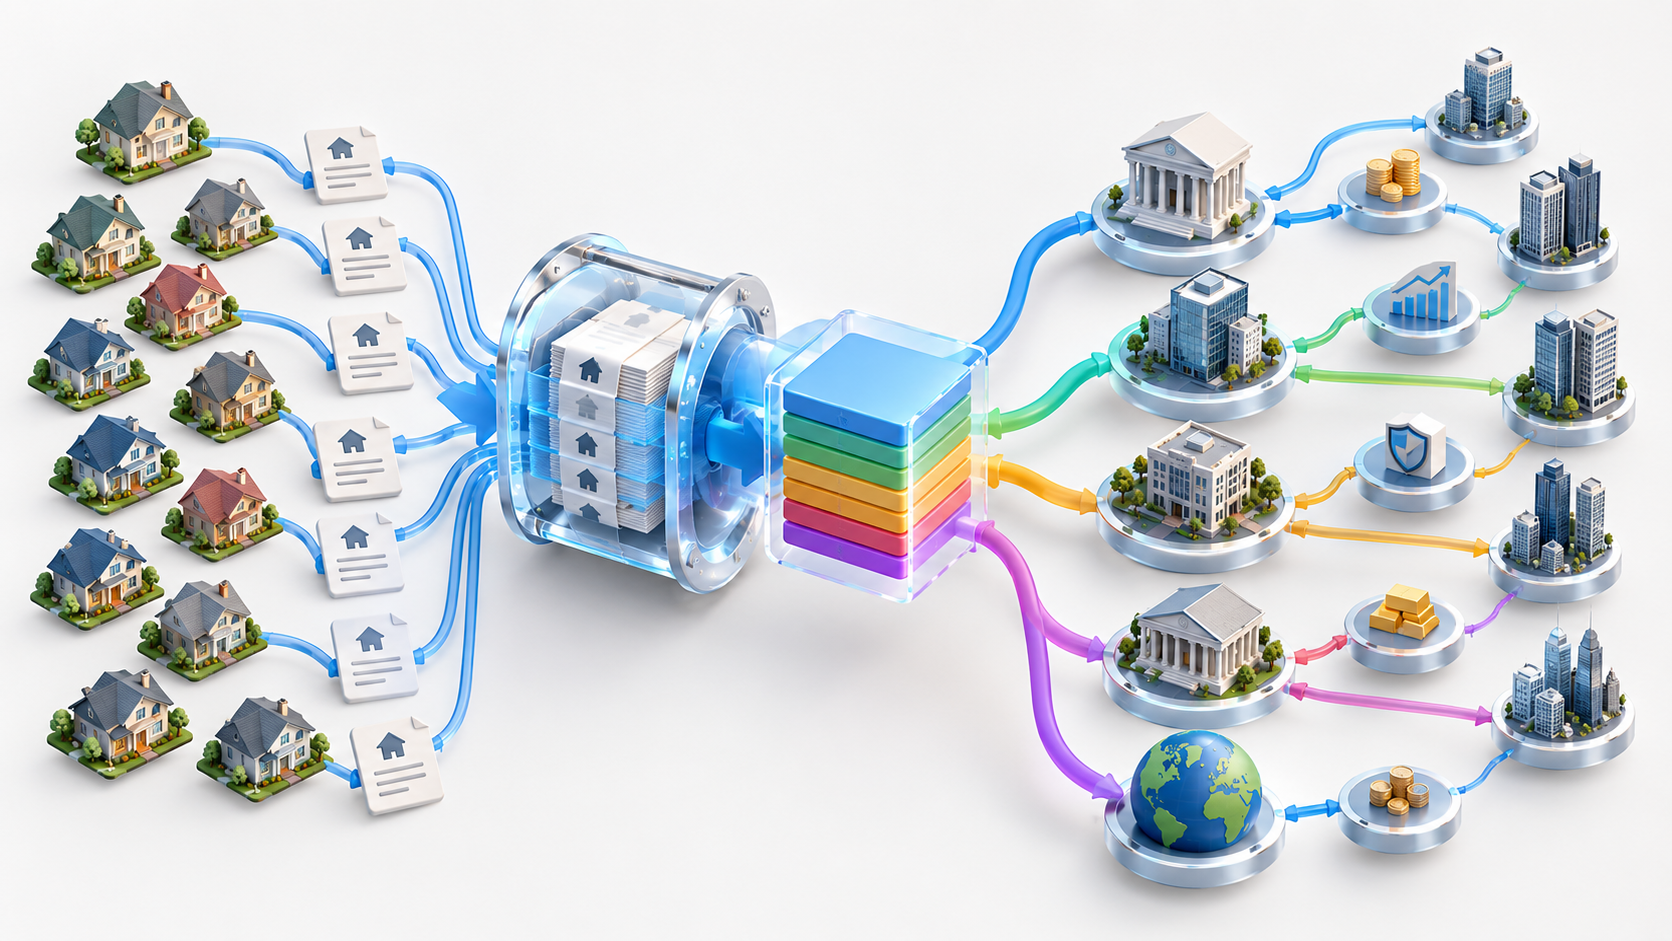
MBS(Mortgage-Backed Securities、住宅ローン担保証券)は、多数の住宅ローンから生じる元本と利息のキャッシュフローを裏付けとして組成された証券です。
簡単な例で考えてみましょう。
ある銀行が大勢の人に住宅ローンを貸したとします。本来なら、銀行はローンの満期まで長い年月をかけて資金を回収しなければなりません。
ところが、これらのローンをまとめて金融商品に仕立て、投資家に販売することができます。
そうすれば、銀行は貸したお金を比較的早く回収し、また新しい融資に回せます。
これが証券化の基本的な仕組みです。
証券化そのものが悪いわけではありません。ローンのリスクを多くの投資家に分散させ、金融市場に資金を供給する機能もあります。
問題は、「ローンを作って他人に売る」という構造が拡大するにつれ、最初に融資を実行する金融会社が長期にわたってリスクを抱え続ける動機が弱まりかねなかった点にあります。
審査が緩くても、そのローンを金融商品にして売却できるのなら、ローンの質よりも量を増やすほうが有利になり得るからです。
2007年からサブプライムローンの焦げつきが増えると、こうしたローンを裏付けとする証券の価値も揺らぎ始めました。
住宅ローンが金融商品に変わり、リスクが金融システム全体へ広がっていく過程を、選択型ストーリーで追体験できます
CDOの登場で構造はさらに複雑になった
MBSの次の段階でよく登場する用語がCDOです。
CDO(Collateralized Debt Obligation、債務担保証券)は、さまざまな債券やローン関連の金融商品を再びまとめて作られた仕組み商品です。
重要な特徴は、ひとつの資産プールをリスクの高さに応じて複数の区分に切り分ける「トランシェ」構造でした。
損失が発生した場合、リスクの高い区分から先に損失を負担し、優先順位の高い区分は後回しになるように設計できます。
この構造を使えば、もともとリスクの高い資産が一部含まれていても、商品の特定の部分には高い信用格付けを与えることができました。
問題は、裏付けとなる住宅ローンが「同時に」焦げつく事態が、十分に織り込まれていなかったことです。
異なる地域の住宅ローンを幅広く混ぜればリスクは分散されると考えられていましたが、アメリカ全土で住宅価格が一斉に下落し始めると、分散効果は想定よりはるかに弱いものでした。
格付け会社も、こうした仕組み金融商品の信用リスクを評価する重要な役割を担っていましたが、金融危機後の調査では、格付けの仕組みや利益相反の問題が危機の主要な原因のひとつとして指摘されました。
CDSはなぜAIGまで危険にさらしたのか
CDS(Credit Default Swap、クレジット・デフォルト・スワップ)は、特定の債券や金融商品にデフォルト(債務不履行)などの信用事由が発生した際に、損失の補填を受けられるよう設計されたデリバティブです。
ざっくりいえば、債券の信用リスクに備える保険のような契約です。
CDSもまた、それ自体が金融危機の原因ではありません。
問題は、住宅関連の金融商品をめぐるCDS取引の規模が膨らみ、互いにつながった金融機関のリスクの所在が複雑になっていったことにありました。
その代表例が保険会社AIGです。
AIGは多くの金融機関と大規模な信用デリバティブ契約を結んでいました。住宅関連証券の価値が下落し、自社の信用格付けも引き下げられると、追加担保の差し入れ要求と流動性の圧迫が急速に強まりました。
リーマン・ブラザーズが破綻した翌日の2008年9月16日、FRB(米連邦準備制度理事会)は、AIGが無秩序に破綻すれば金融市場全体に深刻な衝撃が及びかねないと判断し、最大850億ドル規模の融資枠を承認しました。
ここに、2008年の金融危機の重要な特徴が表れています。
リスクを誰かに移したからといって、金融システム全体のリスクまで消えたわけではなかったのです。
リスクは、ただ別の金融機関へ移動していただけでした。
レバレッジが損失を増幅させた
金融危機を増幅させたもうひとつの核心的な要素がレバレッジです。
レバレッジとは、自己資本よりはるかに多くの資産を、借入金を使って運用することを意味します。
たとえば、手元資金が少ない状態で多額の資金を借りて投資すれば、資産価格が上がったときには自己資本に対して高いリターンが得られます。
しかし、その逆もまた然りです。
保有資産の価格が少し下がっただけでも、自己資本ははるかに速いペースで減っていきます。
状況が悪化し、資金の貸し手が追加担保を要求したり資金の回収を始めたりすると、金融機関は保有資産を急いで売却せざるを得なくなります。
複数の金融機関が同時に資産を売れば、市場価格はさらに下がります。
価格下落 → 損失拡大 → 追加担保の要求 → 資産売却 → さらなる価格下落
という悪循環が生まれるのです。
いわゆる「デレバレッジ(レバレッジの巻き戻し)」が金融システム全体で同時に進むと、本来健全な資産まで急落することがあります。
なぜ一部の銀行の問題が金融市場全体に広がったのか
2008年当時、多くの金融機関は、長期的に安定して使える資金よりも、短期金融市場で借りた資金に大きく依存していました。
平時であれば問題はないように見えます。
今日借りたお金の満期が来たら、また借り直せばよいからです。
しかし、市場参加者が「取引相手の金融機関は本当に安全なのか」と疑い始めると、状況は一変します。
「あの会社がどんな不良資産をどれだけ抱えているのか分からない」
「貸したお金が、明日の破綻で戻ってこなくなったらどうするのか」
こうした不安が広がるにつれ、金融機関同士は資金を貸すことをためらうようになりました。
金融機関にとって最も重要な資産のひとつは、結局のところ「信頼」です。2008年には、まさにその信頼が崩れたのです。
住宅価格の下落とともに悪循環が始まった
アメリカの住宅市場の上昇は、2000年代半ばを過ぎたころから勢いを失い始めました。
住宅価格が下がると、家を売却したり借り換えたりしてローンを整理することが難しくなり、延滞と差し押さえが増えていきました。
すると、住宅ローンを裏付けとするMBSやCDOでも損失が膨らみました。
さらに厄介だったのは、金融会社が保有する複雑な商品を、いくらと評価すべきかすら分からなくなったことです。
取引が細るにつれ、市場価格を確認できない資産も出てきました。
どの金融会社がどれだけの損失を隠しているのか分からなくなり、不信はいっそう深まりました。
2007年にはすでに危機の兆候が現れていた
「2008年の金融危機」と呼ばれますが、本格的な亀裂は2007年から現れていました。
サブプライムローン大手のニュー・センチュリー・ファイナンシャルが2007年4月に経営破綻し、その後、住宅ローン関連の金融商品の格付けが相次いで引き下げられました。
金融機関は、住宅関連商品にどれほどの損失が潜んでいるのかを確認できなくなり、短期金融市場も揺らぎ始めました。
2007年12月には、アメリカ経済が景気後退入りしました。
ただ、金融システムが決定的に揺らいだのは2008年でした。
2008年金融危機の主な出来事を時系列で見ると
2008年3月:ベアー・スターンズの危機
アメリカの大手投資銀行ベアー・スターンズが深刻な流動性危機に陥りました。
最終的には、FRBの支援を含むスキームを通じて、JPモルガン・チェースがベアー・スターンズを買収しました。
当時すでに金融市場はかなり不安定でしたが、市場参加者の間には「大手金融機関が深刻な危機に陥っても、最終的には何らかの形で救済されるだろう」という期待が、ある程度残っていました。
2008年9月:事態が急激に悪化
2008年9月には、複数の出来事が数日のうちに立て続けに起こりました。
住宅市場の不良化で大きな損失を抱えたアメリカの住宅金融機関、ファニーメイとフレディマックが政府の管理下に置かれました。
続いて、投資銀行リーマン・ブラザーズの危機が急速に拡大しました。
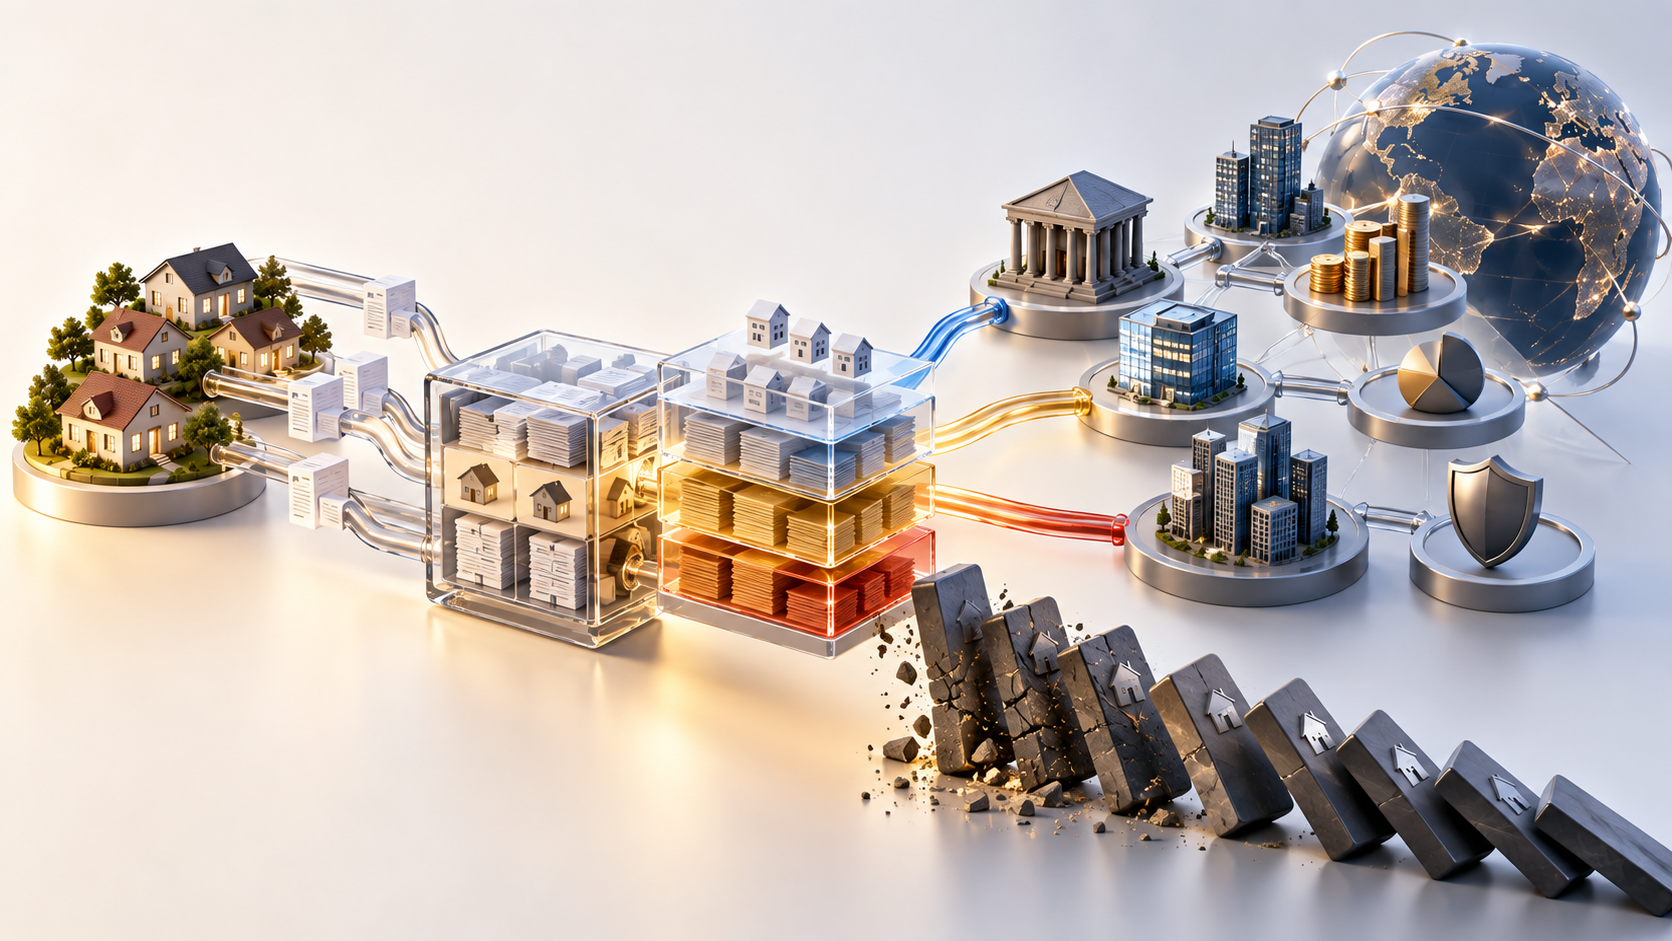
2008年9月15日:リーマン・ブラザーズの破綻
リーマン・ブラザーズは、ついに連邦破産法の適用を申請しました。
2008年の金融危機を象徴する出来事であり、日本で「リーマン・ショック」という呼び名が定着したのもこの瞬間からです。
しかし、リーマンの破綻が金融危機を最初に生み出したわけではありません。
住宅市場と金融システムにはすでに深刻な問題が存在しており、リーマン破綻はその危機を爆発的に増幅させた出来事だと見るほうが正確です。
2008年9月16日:AIGへの支援
リーマンが破綻した翌日、AIGが深刻な流動性危機に陥りました。
AIGが破綻すれば、世界中の膨大な数の金融会社との契約関係が同時に揺らぐおそれがあったため、FRBは最大850億ドルの融資枠を承認しました。
MMF(マネー・マーケット・ファンド)まで揺らいだ
同じ時期、リーマンの債券を保有していたアメリカのリザーブ・プライマリー・ファンドが損失を被り、基準価額が1ドルを割り込む、いわゆる「ブレイク・ザ・バック(break the buck)」が発生しました。
当時、多くの投資家はMMFを事実上、現金とほぼ同じものと考えていました。
その信頼が崩れたことで、投資家は大規模な解約に走りました。
米証券取引委員会(SEC)によれば、2008年9月15日を含む1週間で、プライムMMFから約3,000億ドルが流出しました。
危機が、住宅ローンや投資銀行だけの問題ではなく、企業が日常的に利用する短期資金市場にまで及んだのです。
リーマン破綻がとりわけ衝撃的だった理由
リーマン・ブラザーズの破綻で世界経済が失ったのは、単に「大きな銀行ひとつ」ではありませんでした。
金融機関は、無数の契約でつながっています。
融資、債券、デリバティブ、担保取引、レポ取引(買い戻し条件付き取引)などで複雑に絡み合っているため、1社が破綻したとき、ほかの会社がどれだけの損失を被るのかを即座に把握することができません。
リーマン破綻後、この不確実性は極端なまでに膨らみました。
取引相手が明日も存在しているか確信が持てないため、金融機関は現金の確保に走りました。
お金を貸す代わりに手元に積み上げ、危なそうに見える資産は売却しました。
その結果、金融市場の中核機能である資金仲介が麻痺し始めました。
この現象を「信用収縮(クレジット・クランチ)」と呼びます。
金融危機が実体経済へ波及する過程
銀行がお金を貸さなくなると、苦しむのは金融会社だけではありません。
企業は、工場の建設や設備の購入に必要な資金を調達しにくくなります。
運転資金の融資が止まれば、本来健全な企業でも、給与の支払いや在庫の確保に支障をきたしかねません。
家計も、住宅ローンや自動車ローン、消費者信用を利用しにくくなります。
同時に、住宅と株式の価格が下落し、家計の資産も目減りします。
人々は消費を減らし、企業は投資を減らします。
企業の売上が落ちれば、雇用も減ります。
家計の所得がさらに減り、消費がいっそう冷え込みます。
これが、金融危機が景気後退へと波及していく典型的な経路です。
アメリカ経済はどれほどの打撃を受けたのか
FRBの歴史資料によれば、アメリカの実質GDPは2007年第4四半期のピークから2009年第2四半期の底まで、約4.3%減少しました。
失業率は2007年12月の5%から上昇を続け、2009年10月には10%に達しました。
住宅価格は2006年半ばのピークから2009年半ばまでに平均で約30%下落し、S&P500指数は2007年10月の高値から2009年3月の安値まで約57%下落しました。
金融危機は、ウォール街の投資家の損失にとどまらず、住宅、雇用、消費、企業活動にまで幅広く影響を及ぼしたのです。
アメリカ政府とFRBはどう対応したのか
金融システム崩壊の可能性が高まると、アメリカ政府と中央銀行は前例のない規模の対策を実行しました。
政策金利の引き下げ
FRBは、フェデラル・ファンド金利の誘導目標を2007年9月の5.25%から段階的に引き下げ、2008年12月には0〜0.25%のレンジまで引き下げました。事実上のゼロ金利政策です。
金融市場への直接的な流動性供給
金利を下げるだけでは資金市場が正常に機能しなかったため、さまざまな新しい流動性供給の枠組みが作られました。
銀行だけでなく、投資銀行、コマーシャルペーパー(CP)市場、資産担保証券市場など、幅広い場所に資金が供給されました。
TARP(不良資産救済プログラム)の導入
2008年10月、アメリカは緊急経済安定化法にもとづき、TARP(Troubled Asset Relief Program、不良資産救済プログラム)を導入しました。
ここでよくある誤解があります。
TARPが当初承認された際の権限の上限は7,000億ドルでしたが、これはアメリカ政府が7,000億ドルをすべて損失として支出したという意味ではありません。
米財務省によれば、実際に使われた金額は承認額を下回り、回収された投資資金などを反映したTARPの最終的なコストは、はるかに小さいものでした。
量的緩和
FRBはその後、国債や住宅ローン担保証券などを大規模に買い入れました。
通常の利下げだけでは景気と金融市場を安定させにくい状況で、長期金利を引き下げ、金融環境を改善するための措置でした。
なぜ危機はこれほど速く世界中に広がったのか
世界の金融市場が、すでに密接につながっていたからです。
アメリカの金融機関が組成したMBSやCDOを保有していたのは、アメリカの投資家だけではありませんでした。
世界各国の銀行、保険会社、投資機関が関連商品を保有していました。
さらに、国際的な金融機関同士は、お互いに資金を貸し借りし、デリバティブ契約を結んでいました。
そのため、どこか1か所で損失が発生すれば、ほかの金融機関も損失を被らざるを得ない構造だったのです。
もうひとつの問題は、「誰がどれだけ危ないのか分からない」という不確実性でした。
金融危機においては、実際の損失と同じくらい、損失の規模が分からないこと自体が危険です。
A銀行が健全かどうか確信が持てなければ、ほかの金融機関はA銀行にお金を貸そうとしません。
その行動が多くの金融機関で同時に起これば、実際には健全だった機関まで資金を調達できなくなり、危機に陥ることがあります。
2008年金融危機をひとつの流れでつなぐと
複雑な内容をひとつの流れに整理すると、次のようになります。
住宅価格の上昇期待が高まる → 住宅ローンが拡大 → 信用力の低い借り手にまで融資が拡大 → ローンを束ねてMBSとして販売 → 複数の金融商品を再び束ねてCDOなどの仕組み商品を組成 → 信用格付けと金融工学を武器に世界の投資家へ販売 → CDSなどを通じて信用リスクの取引が拡大 → 金融機関のレバレッジと相互連関が増大 → アメリカの住宅価格が下落 → 住宅ローンの延滞と差し押さえが増加 → MBS・CDOの価値が下落 → 金融機関の損失が拡大 → 金融会社同士の不信が増大 → 短期資金市場が収縮 → リーマン・ブラザーズ破綻 → 金融市場の恐怖が拡大 → 企業・家計向け融資が萎縮 → 消費・投資・雇用が減少 → 世界的な景気後退
この流れを理解すれば、2008年の金融危機が単なる「不動産暴落事件」ではなかったことが分かります。
よくある誤解1:サブプライムローンひとつのせいで危機が起きた?
サブプライムローンの焦げつきは重要な出発点でしたが、それだけで世界的な金融危機の規模をすべて説明するのは困難です。
当時FRB議長だったベン・バーナンキも後の分析で、サブプライムの損失そのものよりも、金融市場と金融機関の不安定さが拡大して信用供給が止まったことのほうが、経済にはるかに大きな被害を与えたと説明しています。
つまり、サブプライムは火をつけた要因に近く、高いレバレッジ、脆弱な資金調達構造、複雑な証券化、リスク管理の失敗、金融機関同士の連関などが炎を大きくしたと見ることができます。
よくある誤解2:リーマン・ブラザーズの破綻から金融危機が始まった?
リーマン破綻は、金融危機の始まりではありません。
アメリカの住宅市場はすでに下落しており、2007年からサブプライムローン会社や住宅ローン関連の金融商品に問題が発生していました。
2008年3月には、ベアー・スターンズがすでに事実上崩壊していました。
リーマン破綻は、進行中だった金融危機をはるかに深刻な段階へと転換させた出来事です。
したがって、「リーマン破綻=金融危機の原因」というより、「すでに進行していた金融危機が、リーマン破綻を境に極端な信頼の危機へと拡大した」と理解するほうが正確です。日本で「リーマン・ショック」という呼び名が広まったため誤解されやすいのですが、リーマンは原因というより引き金だったのです。
よくある誤解3:MBS・CDO・CDS自体が悪い金融商品?
これもまた、単純化しすぎた説明です。
MBSには住宅ローンを証券化して市場に資金を供給する機能があり、CDSは信用リスクの管理や移転に使うことができます。
問題は商品そのものよりも、どんな資産を裏付けにしていたか、リスクが正しく評価されていたか、誰がどれだけ保有していたか、取引相手に約束を果たす能力があったか、金融機関が過剰な借金を使っていなかったか、という点にあります。
まっとうな金融商品であっても、ゆがんだインセンティブ、過剰なレバレッジ、不透明なリスク管理と結びつけば、システム全体を不安定にしかねないのです。
2008年金融危機が残した最大の教訓
2008年の金融危機が残した核心的な教訓のひとつは、リスクを移すことと、リスクをなくすことは別物だという事実です。
銀行がローンをMBSにして売却すれば、その銀行の帳簿上のリスクは減るかもしれません。
CDSを使えば、特定の投資家の信用リスクをほかへ移転することもできます。
しかし、そのリスクを引き受けた機関もまた、金融システムの一部です。
金融会社同士が密接につながっている限り、個々の機関が「リスクを分散した」と考えていても、システム全体ではリスクが残り続けることがあるのです。
2つめの教訓は、レバレッジは上昇局面よりも下落局面ではるかに危険に働くという点です。
資産価格が上がるとき、高いレバレッジは利益を急速に膨らませますが、価格が下がるときには損失も同じ速さで膨らみます。
3つめは、流動性が常に存在すると仮定してはならないということです。
平時にはいつでも借り換えられるように見えた短期資金も、金融市場に不安が生じれば一瞬で消えることがあります。
最後に、金融システムでは、個々の機関の安全性だけでなく、つながりの構造も併せて見る必要があります。
1社の行動だけを見れば合理的に見えても、すべての金融機関が同時に同じ行動を取れば、システム全体が危険にさらされることがあります。
たとえば、市場が不安定になったとき、個々の金融機関が資産を売って現金を確保するのは合理的な選択です。
しかし、すべての金融機関が同時に資産を売れば、価格は暴落し、金融市場全体の損失はさらに大きくなりかねません。
金融危機のあと、何が変わったのか
危機の後、アメリカをはじめとする各国では、銀行の自己資本・流動性管理、大手金融機関への監督、デリバティブ取引、消費者金融の保護などを強化する方向で制度改革が進められました。
アメリカでは2010年にドッド・フランク法が制定され、金融危機の過程で明らかになったさまざまな問題を補うための、広範な金融規制改革が推進されました。
国際的にも、銀行が損失に耐えられる資本をより厚く確保し、短期的な流動性危機に備えるよう求める規制(いわゆるバーゼル規制の強化)が進みました。
だからといって、金融危機が二度と起きないという意味ではありません。
金融危機の形は、時代によって変わり得ます。
ただ、2008年の経験を通じて、高いレバレッジ、不透明なリスク、短期資金への依存、金融機関同士の過剰なつながりが同時に現れたとき、金融システムがどれほど脆くなり得るかは、はっきりと確認されました。
2008年金融危機を理解するときに覚えておきたい核心
2008年の金融危機は、どこかひとつの銀行や、どれかひとつの金融商品のせいで起きたと説明するのが難しい出来事です。
住宅価格上昇への楽観、緩んだ融資基準、サブプライムローンの増加、MBSとCDOによる証券化、格付けの問題、CDSを介した複雑なリスクの連鎖、高いレバレッジ、短期資金への依存。これらが長い時間をかけて重なり合っていました。
住宅価格が下落した瞬間、この構造の弱点が一斉に露呈しました。
そしてリーマン・ブラザーズの破綻後、金融機関同士の信頼まで崩れ、住宅市場の問題は世界的な金融危機と景気後退へと拡大したのです。
だからこそ、2008年の金融危機を理解するうえで最も重要な問いは、単に「誰が悪かったのか」ではなく、「リスクはどのように生まれ、別の金融機関へ移動し、最終的にシステム全体へ広がったのか」です。
このつながりの構造を理解すれば、サブプライムローン、MBS、CDO、CDS、リーマン・ブラザーズといった個々の用語も、ひとつの出来事の流れの中で、ずっと理解しやすくなるはずです。